'S&P500 ETF만 꾸준히 사 모으면 된다'는 말, 한 번쯤 들어보셨을 겁니다. 그런데 막상 월 30만·50만·100만 원을 20년 넣으면 정확히 얼마가 되는지 숫자로 본 분은 많지 않습니다.
오늘은 세 가지 금액을 과거 성과 기준 세 가지 수익률로 계산하고, 폭락장·세금·보수까지 반영하면 실제로 얼마가 남는지 정리했습니다.
📊 S&P500 적립식 심층 분석, 자세한 설명 바로가기금액별 시뮬레이션 더 알아보기✅ S&P500은 과거에 연 몇 %를 벌어줬을까?
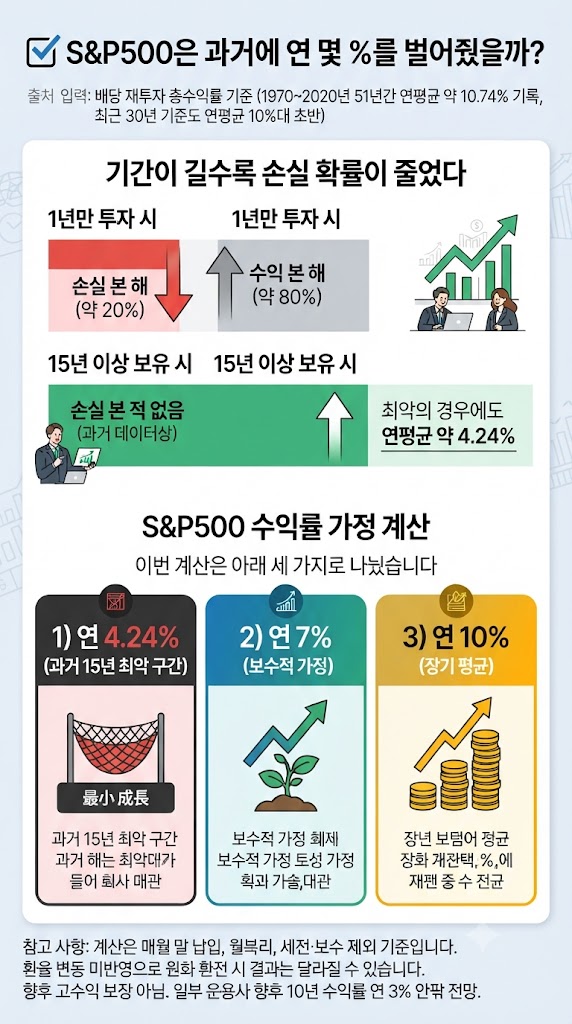
배당 재투자 총수익률 기준 1970~2020년 51년간 연평균 약 10.74%였습니다. 1년 단위로는 약 20%의 해가 손실이었지만, 15년 이상 보유 시 과거 데이터상 손실 구간이 없었고 최악의 경우도 연평균 약 4.24%였습니다.
그래서 이번 계산은 연 4.24%(과거 15년 최악), 연 7%(보수적), 연 10%(장기 평균) 세 가지로 나눴습니다. 향후 10년 수익률을 연 3% 안팎으로 낮게 보는 전망도 있어, 과거 성과가 반복된다는 보장은 없습니다.
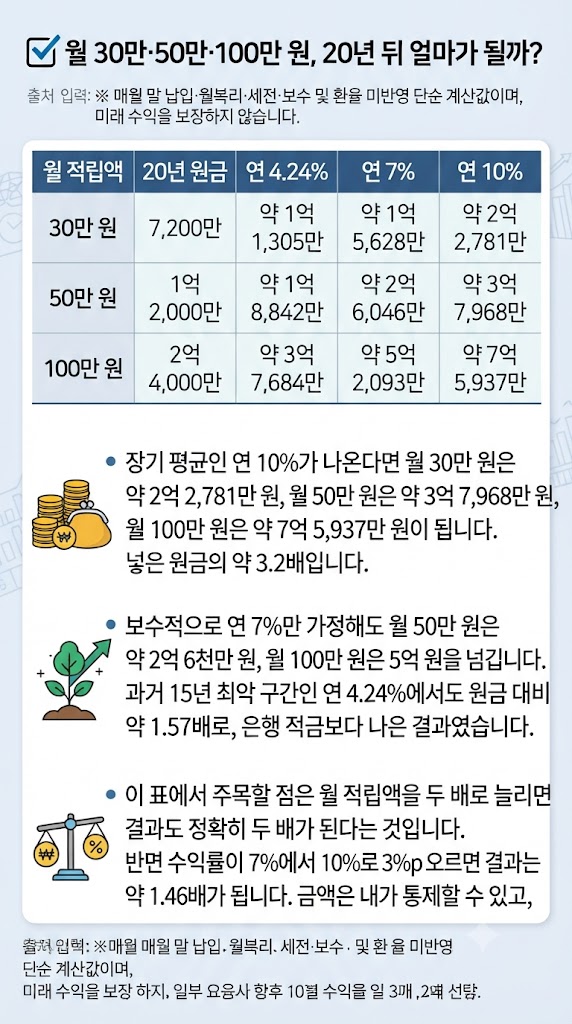
✅ 월 30만·50만·100만 원, 20년 뒤 얼마가 될까?
| 월 적립액 | 20년 원금 | 연 4.24% | 연 7% | 연 10% |
|---|---|---|---|---|
| 30만 원 | 7,200만 | 약 1억 1,305만 | 약 1억 5,628만 | 약 2억 2,781만 |
| 50만 원 | 1억 2,000만 | 약 1억 8,842만 | 약 2억 6,046만 | 약 3억 7,968만 |
| 100만 원 | 2억 4,000만 | 약 3억 7,684만 | 약 5억 2,093만 | 약 7억 5,937만 |
※ 매월 말 납입·월복리·세전·보수 및 환율 미반영 단순 계산값이며, 미래 수익을 보장하지 않습니다.
연 10%라면 원금의 약 3.2배, 월 100만 원은 약 7억 5,937만 원입니다. 연 7%만 가정해도 월 100만 원은 5억 원을 넘깁니다. 적립액을 두 배로 늘리면 결과도 정확히 두 배가 됩니다. 금액은 내가 통제하고, 수익률은 시장이 정한다는 점을 기억하세요.
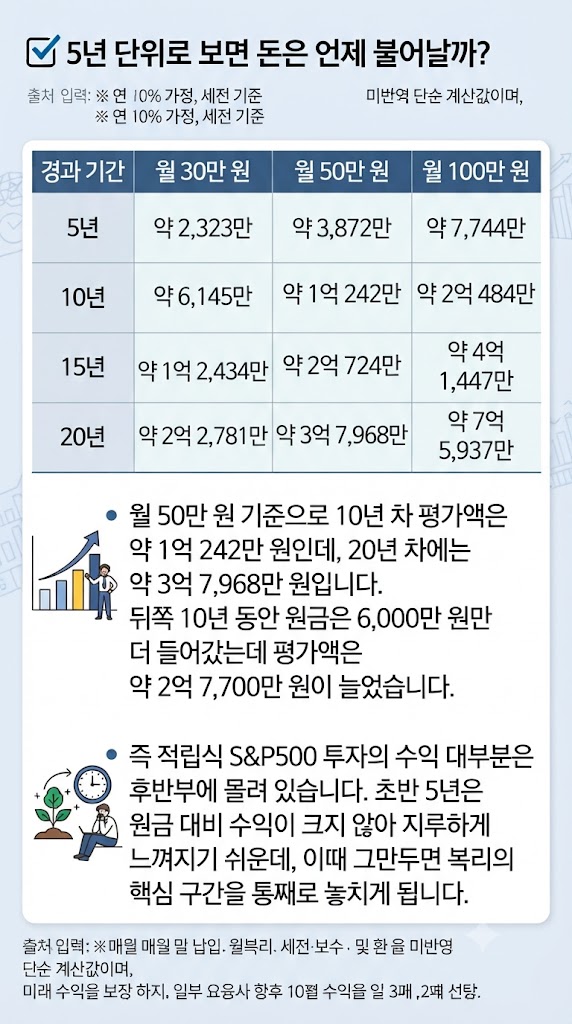
✅ 5년 단위로 보면 돈은 언제 불어날까?
| 경과 기간 | 월 30만 원 | 월 50만 원 | 월 100만 원 |
|---|---|---|---|
| 5년 | 약 2,323만 | 약 3,872만 | 약 7,744만 |
| 10년 | 약 6,145만 | 약 1억 242만 | 약 2억 484만 |
| 15년 | 약 1억 2,434만 | 약 2억 724만 | 약 4억 1,447만 |
| 20년 | 약 2억 2,781만 | 약 3억 7,968만 | 약 7억 5,937만 |
※ 연 10% 가정, 세전 기준
월 50만 원 기준 뒤쪽 10년 동안 원금은 6,000만 원만 더 들어갔는데 평가액은 약 2억 7,700만 원 늘었습니다. 수익 대부분이 후반부에 몰려 있다는 뜻입니다.
✅ 20년 중 폭락장이 오면 결과는 어떻게 될까?
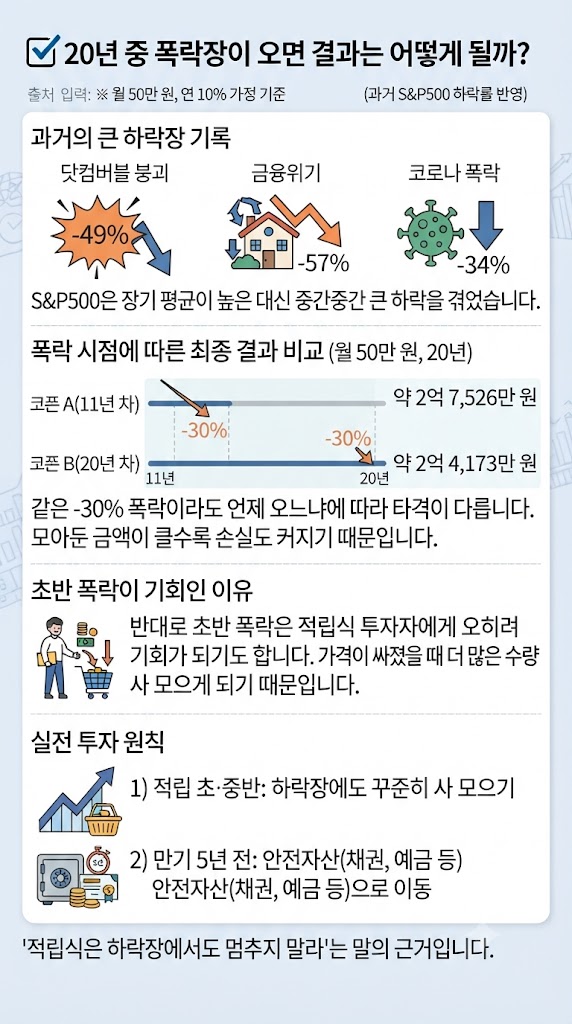
S&P500은 닷컴버블 약 -49%, 금융위기 약 -57%, 코로나 약 -34%의 하락을 겪었습니다. 월 50만 원·평소 연 10% 가정에서 11년 차에 -30%가 오면 20년 뒤 약 2억 7,526만 원, 마지막 해에 오면 약 2억 4,173만 원입니다. 모아둔 돈이 클수록 같은 하락률의 손실 금액도 커지기 때문입니다.
초·중반 하락장은 싸게 더 많이 사 모을 기회가 되고, 목표 시점이 5년 안쪽이면 일부를 안전자산으로 옮겨 마지막 해 폭락 위험을 줄이는 것이 핵심입니다.
✅ 세금과 보수까지 빼면 실제로 남는 돈은?
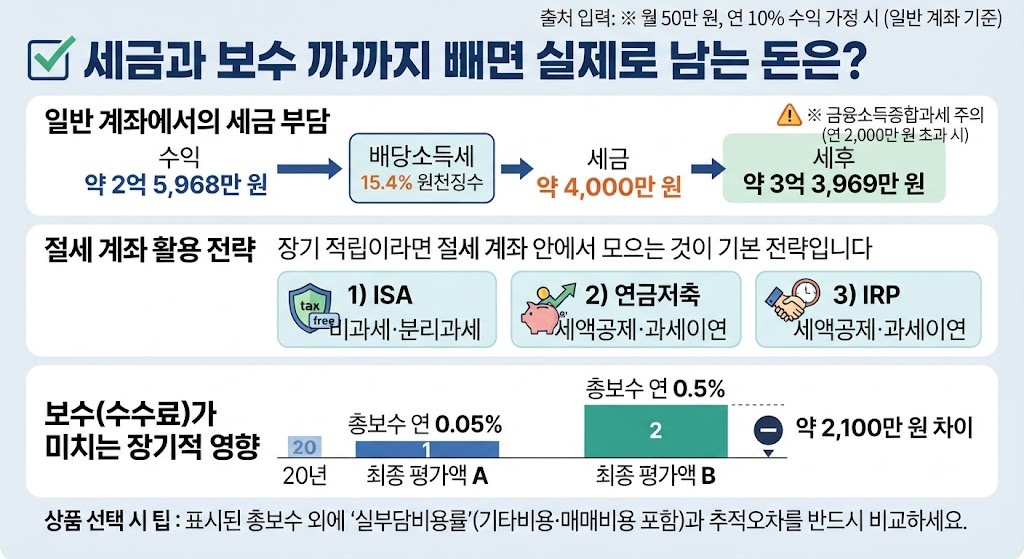
국내 상장 S&P500 ETF를 일반 계좌에서 매도하면 매매차익에 15.4%가 과세됩니다. 월 50만 원·연 10% 기준 세금 약 4,000만 원, 세후 약 3억 3,969만 원입니다. 금융소득 연 2,000만 원 초과 시 종합과세 대상이 될 수도 있어, ISA·연금저축·IRP 안에서 모으는 것이 기본 전략입니다.
보수 차이도 큽니다. 연 0.05%와 0.5% 보수 차이만으로 20년 뒤 약 2,100만 원이 벌어집니다. 총보수뿐 아니라 실부담비용률과 추적오차까지 비교하세요.
✅ 흔한 오해 바로잡기
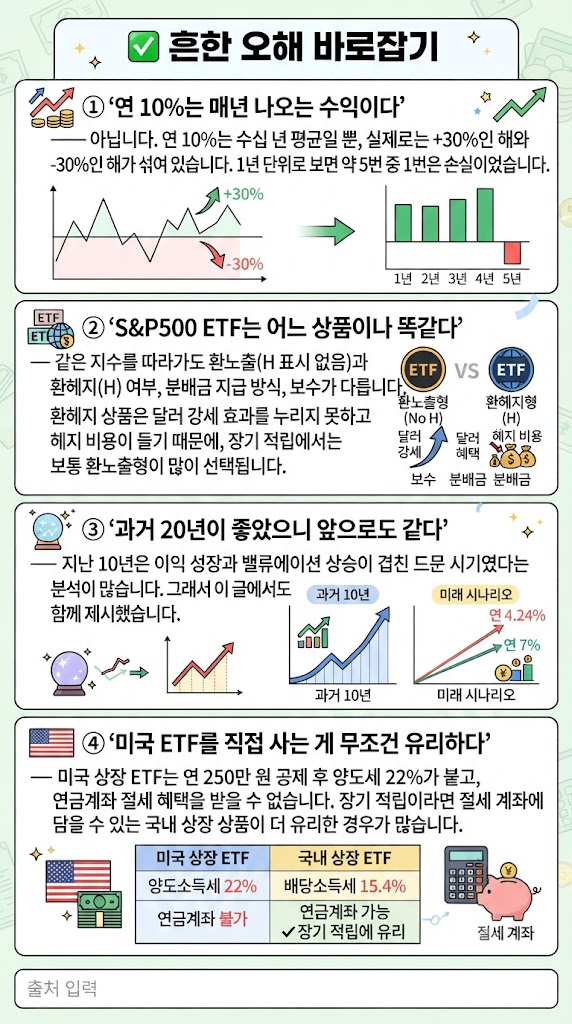
① "연 10%는 매년 나온다"
수십 년 평균일 뿐, 1년 단위로는 약 5번 중 1번이 손실이었습니다.
② "S&P500 ETF는 다 똑같다"
환노출·환헤지(H), 분배금 방식, 보수가 다릅니다.
③ "과거 20년처럼 앞으로도 된다"
지난 10년은 드문 고수익 구간이었다는 분석이 많습니다.
④ "미국 ETF 직접 투자가 무조건 유리"
미국 상장 ETF는 250만 원 공제 후 양도세 22%에 연금계좌 절세도 불가합니다.
✅ S&P500 ETF 적립식 투자 실전 체크리스트
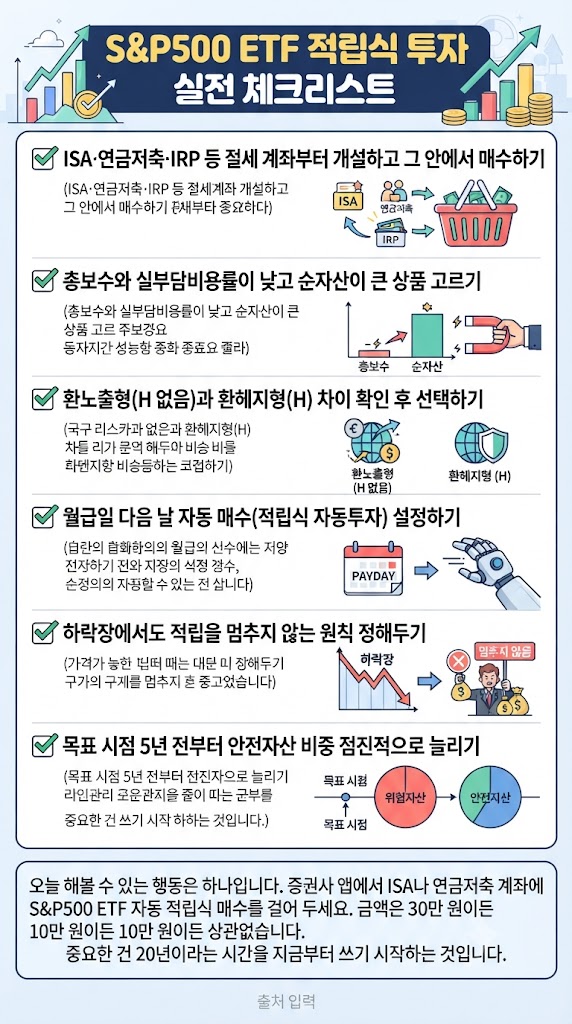
✅ ISA·연금저축·IRP 안에서 매수하기
✅ 보수·실부담비용률 낮고 순자산 큰 상품 고르기
✅ 환노출형과 환헤지형 차이 확인하기
✅ 월급일 다음 날 자동 적립식 매수 설정하기
✅ 하락장에서도 적립 멈추지 않기
✅ 목표 시점 5년 전부터 안전자산 비중 늘리기
오늘 증권사 앱에서 절세 계좌에 S&P500 ETF 자동 적립 매수를 걸어 두세요. 10만 원이어도 괜찮습니다. 중요한 건 20년이라는 시간을 지금부터 쓰기 시작하는 것입니다.
마무리하며
저도 처음 S&P500 ETF를 모으기 시작했을 때 몇 달 만에 -10%가 찍힌 계좌를 보고 멈출까 한참 고민했습니다. 이번에 20년 표를 계산해 보니, 그때 멈췄다면 가장 싸게 살 구간을 버릴 뻔했더라고요.
'지금 고점 아닐까' 망설이는 분들도 많을 겁니다. 고점인지는 아무도 모르지만, 20년 적립식이라면 시작 시점보다 멈추지 않는 것이 결과를 더 크게 좌우합니다.
📘 ETF 투자 심층 분석, 자세한 설명 더 보기블로그에서 관련 글 이어서 확인※ 본 글은 2026년 9월 기준 일반적인 금융 정보 제공 목적이며, 특정 상품의 매수·매도를 권유하지 않습니다. 모든 계산은 일정 수익률을 가정한 세전 참고용 수치이며, 과거 수익률이 미래 수익을 보장하지 않습니다. 해외 ETF는 주가 하락과 환율 변동으로 원금 손실이 발생할 수 있습니다. 투자 판단과 책임은 본인에게 있습니다.