매달 30만 원, 커피값 몇 번과 외식 한두 번을 줄이면 만들 수 있는 금액입니다. 그런데 이 돈을 20년 동안 꾸준히 넣으면 결과는 수익률에 따라 1억 원도 안 되거나, 2억 원을 훌쩍 넘기도 합니다.
넣은 원금은 똑같이 7,200만 원인데 결과가 두 배 넘게 벌어지는 이유, 바로 복리 때문입니다. 오늘은 연 3%·5%·7%·10% 수익률별 결과를 실제 숫자로 계산해 보고, 세금과 물가까지 반영한 '진짜 남는 돈'도 함께 정리했습니다.
📊 복리 계산 심층 분석, 자세한 설명 바로가기수익률별 시뮬레이션 더 알아보기✅ 계산 조건부터 정확히 정리합니다
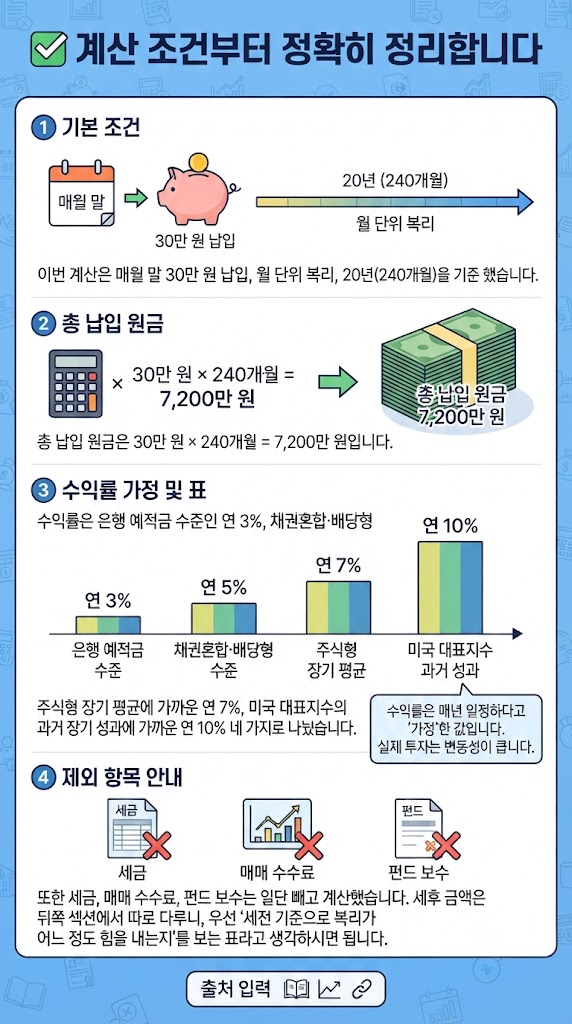
이번 계산은 매월 말 30만 원 납입, 월 단위 복리, 20년(240개월) 기준입니다. 총 납입 원금은 7,200만 원입니다.
수익률은 예적금 수준 연 3%, 채권혼합·배당형 수준 연 5%, 주식형 장기 평균에 가까운 연 7%, 미국 대표지수 과거 장기 성과에 가까운 연 10%로 나눴습니다. 매년 수익률이 일정하다고 '가정'한 값이라, 실제 투자 결과는 이보다 높거나 낮을 수 있습니다.
세금·수수료·펀드 보수는 일단 빼고 계산했고, 세후 금액은 아래에서 따로 다룹니다.
✅ 수익률별 20년 뒤 금액은 얼마일까?
| 연 수익률 | 총 납입 원금 | 20년 뒤 평가액 | 순수익 | 원금 대비 |
|---|---|---|---|---|
| 3% | 7,200만 원 | 약 9,849만 원 | 약 2,649만 원 | 1.37배 |
| 5% | 7,200만 원 | 약 1억 2,331만 원 | 약 5,131만 원 | 1.71배 |
| 7% | 7,200만 원 | 약 1억 5,628만 원 | 약 8,428만 원 | 2.17배 |
| 10% | 7,200만 원 | 약 2억 2,781만 원 | 약 1억 5,581만 원 | 3.16배 |
※ 매월 말 납입·월복리·세전 기준 단순 계산값이며, 실제 투자 성과를 보장하지 않습니다.
연 7%만 돼도 순수익이 약 8,428만 원으로 넣은 원금보다 수익이 더 커집니다. 연 10%라면 약 2억 2,781만 원까지 불어납니다.
다만 수익률이 높은 자산일수록 중간 하락을 견뎌야 합니다. 실제로는 하락장에서 중도에 팔아버려 복리가 끊기는 경우가 가장 흔합니다.
✅ 5년·10년·15년·20년, 돈은 언제 불어날까?
| 경과 기간 | 누적 원금 | 연 3% | 연 5% | 연 7% | 연 10% |
|---|---|---|---|---|---|
| 5년 | 1,800만 | 1,939만 | 2,040만 | 2,148만 | 2,323만 |
| 10년 | 3,600만 | 4,192만 | 4,658만 | 5,193만 | 6,145만 |
| 15년 | 5,400만 | 6,809만 | 8,019만 | 9,509만 | 1억 2,434만 |
| 20년 | 7,200만 | 9,849만 | 1억 2,331만 | 1억 5,628만 | 2억 2,781만 |
※ 단위: 원(만 원 미만 반올림), 세전 기준
연 7% 기준 처음 5년간 붙은 수익은 약 348만 원뿐입니다. 그런데 마지막 5년 동안에는 원금 1,800만 원을 더 넣었을 뿐인데 평가액이 약 6,119만 원 늘어납니다. 마지막 5년에만 약 4,300만 원의 수익이 새로 생긴 셈입니다.
'5년 해봤는데 별로 안 불었다'며 그만두는 순간, 복리의 가장 큰 보상 구간을 스스로 포기하게 됩니다.
📈 장기 적립식 투자 심층 분석 바로가기기간별 복리 효과 자세한 설명✅ 단리와 복리, 20년이면 얼마나 차이 날까?
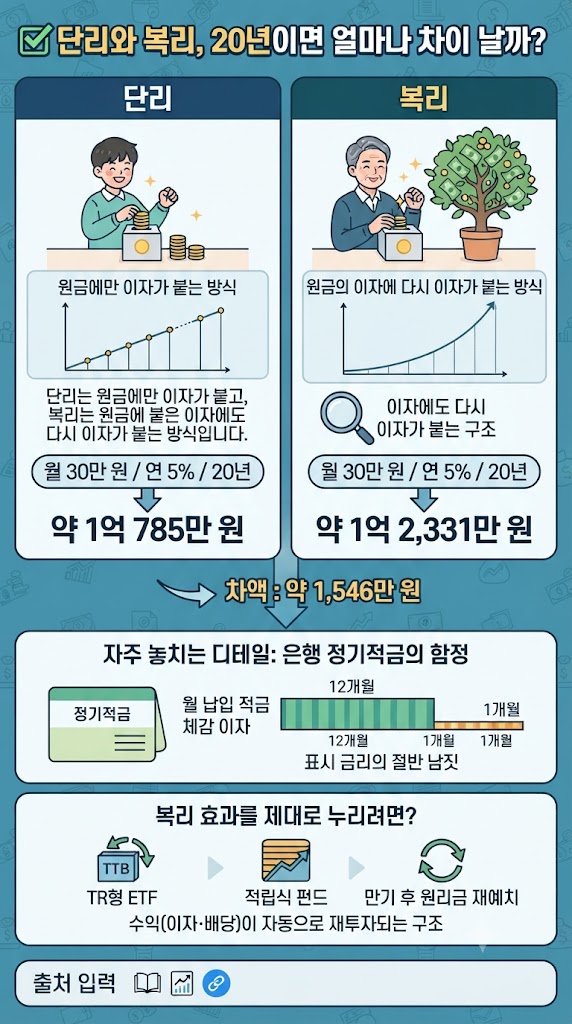
월 30만 원을 연 5%로 20년 굴리면 단리는 약 1억 785만 원, 복리는 약 1억 2,331만 원입니다. 계산 방식 하나로 약 1,546만 원이 벌어집니다.
은행 정기적금은 대부분 단리이고, 월 납입 적금은 마지막 달 돈이 한 달치 이자만 받기 때문에 체감 이자는 표시 금리의 절반 남짓입니다. 복리 효과를 누리려면 수익이 자동 재투자되는 구조(TR형 ETF, 적립식 펀드, 원리금 재예치 등)가 필요합니다.
✅ 세금과 물가까지 빼면 실제로 남는 돈은?
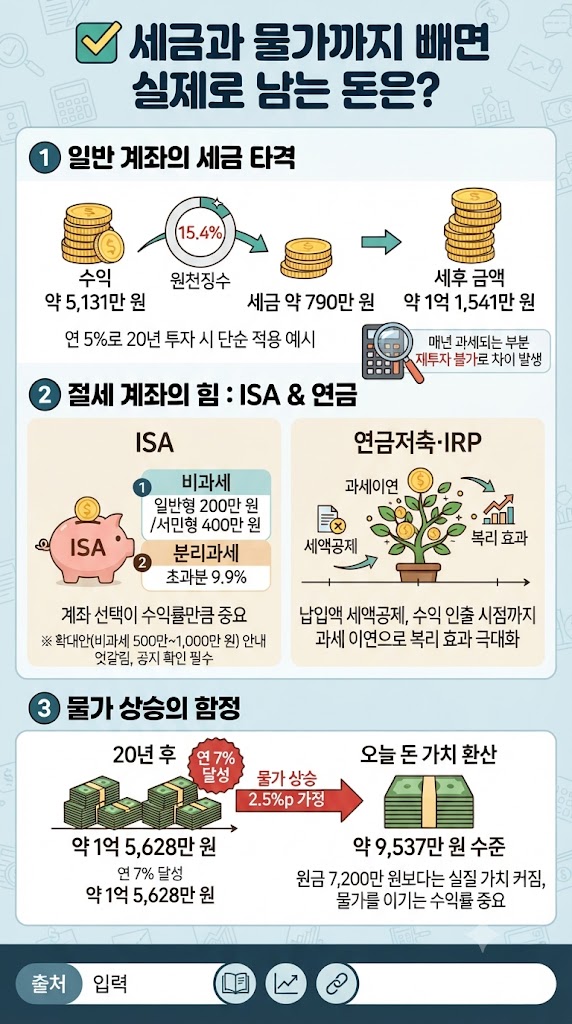
일반 계좌의 이자·배당소득에는 15.4%가 원천징수됩니다. 연 5% 결과에 단순 적용하면 세금만 약 790만 원, 세후 약 1억 1,541만 원 수준입니다.
ISA는 현행 기준 일반형 200만 원·서민형 400만 원까지 비과세, 초과분 9.9% 분리과세입니다. 비과세 한도를 500만~1,000만 원으로 늘리는 확대안이 발표된 바 있지만 시행 시점 안내가 엇갈리고 있어, 가입 전 금융사 공지로 본인 한도를 꼭 확인하세요. 노후 목적이라면 세액공제와 과세이연 효과가 있는 연금저축·IRP도 강력한 선택지입니다.
연 7%로 만든 1억 5,628만 원도 물가가 매년 2.5% 오른다고 가정하면 오늘 가치로 약 9,537만 원입니다. 물가를 이기는 수익률이 왜 중요한지 보여주는 숫자입니다.
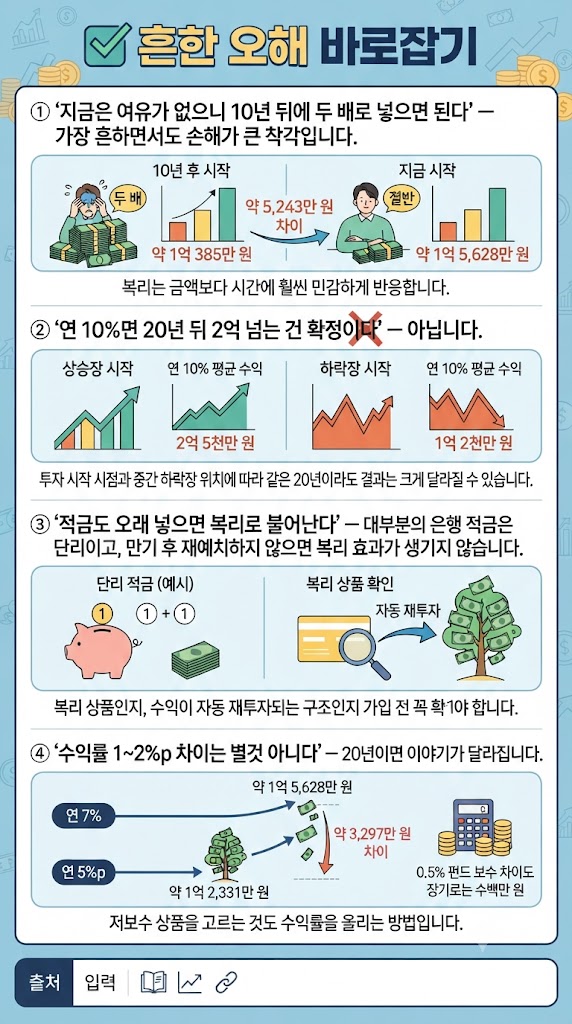
✅ 흔한 오해 바로잡기
① "10년 뒤에 두 배로 넣으면 된다"
연 7% 기준 월 60만 원 × 10년 = 약 1억 385만 원. 월 30만 원 × 20년(약 1억 5,628만 원)과 원금은 같지만 약 5,243만 원 차이가 납니다.
② "연 10%면 2억 넘는 건 확정"
과거 장기 평균에 가까운 숫자일 뿐, 미래 수익을 보장하지 않습니다.
③ "적금도 오래 넣으면 복리"
대부분 단리이며, 재예치하지 않으면 복리 효과가 없습니다.
④ "수익률 1~2%p는 별것 아니다"
연 5%와 7%의 20년 결과 차이는 약 3,297만 원입니다. 보수가 낮은 상품 선택도 수익률을 올리는 방법입니다.
✅ 복리 효과를 제대로 누리는 실전 체크리스트
✅ 월급날 다음 날로 자동이체 걸어 '먼저 떼는 돈'으로 만들기
✅ ISA·연금저축·IRP 등 절세 계좌부터 채우기
✅ 배당·이자 자동 재투자 상품인지 확인하기
✅ 총보수 0.1~0.3% 안팎의 저비용 상품 고르기
✅ 하락장에도 적립을 멈추지 않는 원칙 정해두기
✅ 비상금은 따로 분리하고 1년에 한 번만 점검하기
오늘 증권사·은행 앱을 열어 월 30만 원 자동이체를 설정해 보세요. 부담된다면 10만 원부터도 괜찮습니다. 복리에서 가장 비싼 재료는 돈이 아니라 시간이니까요.
마무리하며
사실 이 계산을 처음 해봤을 때 저도 좀 씁쓸했습니다. 사회초년생 때 '월 30만 원 모아서 뭐 하겠어' 하며 흘려보낸 몇 년이 떠올랐거든요. 그때 시작했다면 지금쯤 표의 15년 차에 서 있었을 텐데 말이죠.
이 글을 검색해서 들어오신 분들도 '지금 시작하기엔 늦은 건 아닐까' 고민하고 계실 것 같습니다. 늦었다고 느끼는 오늘이 앞으로 남은 날 중 가장 이른 날입니다. 거창한 계획보다 자동이체 하나가 20년 뒤의 나를 훨씬 든든하게 만들어 줄 거라 믿습니다.
📘 재테크 심층 분석, 자세한 설명 더 보기블로그에서 관련 글 이어서 확인※ 본 글은 2026년 9월 기준 일반적인 금융 정보 제공 목적이며, 계산 결과는 일정 수익률을 가정한 참고용 수치입니다. 실제 수익은 시장 상황에 따라 달라지며 원금 손실이 발생할 수 있습니다. 세제 내용은 법령 개정에 따라 바뀔 수 있으니 가입 전 금융사 및 국세청 안내를 확인하시기 바랍니다. 투자 판단과 책임은 본인에게 있습니다.